

Praha - Přibývá rodičů, pro které je prasátko nemoderní a vyplácení kapesného v hotovosti nepohodlné. Přibývá lidí, kteří říkají, že je dobré učit se chodit ve světě finančních produktů už od malička. Ale především – přibývá dětských bankovních kont a jejich uživatelů. Takže přišel čas dětské účty porovnat.
Někteří rodiče mají pocit, že jde o náhradu vkladní knížky, produkt, kde můžou pro svého potomka něco naspořit, než dospěje. A banky skutečně nabízejí na kontech pro děti příznivé úročení. Rozhodně příznivější, než přináší jejich běžný účet nebo běžné prasátko – ty mají úrok shodně kolem nuly. Výhodný úrok na dětském kontu ovšem bývá omezený relativně nízkou sumou někde v úrovni dolních desítek tisíc. Pokud chcete dítěti spořit, vyberte si zkrátka rovnou něco jiného. Úroky na dětských kontech – srovnatelné s úroky na spořicích účtech – sotva přeperou inflaci.
Jiní rodiče mají pocit, že stromek je lépe ohýbat mladý a když se potomek naučí zacházet s účtem v mládí, v pubertě jako když najde. Navíc je jaksi o něco snazší nastavit trvalý příkaz na pět stovek než pravidelně týdně či měsíčně vyplácet kapesné – zvlášť pokud člověk sám žije víceméně v bezhotovostním světě. A tak se nejspíš budete čím dál častěji setkávat s tím, že uvidíte desetiletého caparta, jak se s kartou natahuje k bankomatu. A kdoví – třeba jich časem bude tolik, že se nové bankomaty budou rovnou montovat o něco níž než dneska.
Někteří odborníci i rodičové navíc tvrdí, že dětské konto napomáhá k rozvoji finanční gramotnosti dítěte, jiní jim oponují, že k virtuálním penězům se hůř získává vztah než ke hmotným, že je člověk vydává jaksi snáz a méně šetrně, než když je musí doopravdy vzít do ruky a osobně se s nimi rozloučit.
Prakticky založený rodič připomene jednu výhodu dětského konta: zákonní zástupci většinou můžou sledovat pohyby na dětském účtu prostřednictvím internetového bankovnictví, případně si můžou nastavit i upozornění esemeskou na pohyby na účtu.
Nechte maličkých přijíti ke mně: proč jsou banky k dětem štědré?
Banky velmi často nabízejí u dětského konta podstatně výhodnější podmínky než u klasických osobních účtů. Důvod je jednoduchý: „Banky tímto způsobem získávají klienty snadněji než v jejich dospělosti, kdy o ně musí na trhu více bojovat. Banka si řekne, že když je rodič jejím klientem, proč by nemohlo být i jeho dítě. Nabídka tedy cílí především na rodiče nebo prarodiče, ale banka v podstatě získává nového klienta, který u ní s určitou pravděpodobností zůstane i v dospělosti," vysvětluje motivaci finančních institucí nabízet dětské účty Zdeněk Bubák, šéfredaktor serveru Finparáda.cz. Zároveň však připomíná, že nabídky dětských kont můžou skrývat i určité nevýhody, prý ale především pro bankovní domy: „Pro banku může být nevýhodou to, že musí v portfoliu udržovat další produkt se specifickým nastavením, u kterého se musí hlídat věk klienta, což je spojeno s vyšší administrativní zátěží. Proto dětská konta nabízejí zejména velké banky." Přes tyto náklady se zřejmě dětská konta bankám vyplácejí. A neváhají malým klientům (nebo spíš jejich rodičům) nabídnout zajímavé úročení, které se blíží spořicím účtům, platební kartu zdarma či bezplatné výběry z bankomatu vlastní banky.Dětské konto jako výchovný prostředek?
Schopnost občanů České republiky orientovat se v jednotlivých finančních produktech, je prý žalostná. Někteří odborníci dětská konta vítají a doufají, že postupně pomůžou zlepšovat finanční gramotnost českého národa. „Děti se díky těmto produktům seznámí se základními finančními nástroji, v bezpečí a pod laskavým dozorem svých rodičů. Děti, které již dnes mají či budou mít bankovní konto, platební kartu a náhledy na svůj účet přes internet, mají informační náskok a jsou v jasné výhodě oproti ostatním ve chvíli, kdy bude finanční gramotnost zavedena povinně do škol," říká Dagmar Prajzlerová, manažerka projektu Partners bankovní služby.
Nabízí se ovšem otázka, zda u dětí nemůže vést možnost neomezeně nakládat se svými našetřenými penězi ke zbytečnému rozhazování. Stačí se podívat na některé dospělé, v jejichž rukou se může stát kreditní karta zbraní hromadného ničení rodinného rozpočtu. „Produkty pro děti bývají většinou pod kontrolou rodičů, kteří mají možnost nastavit denní či týdenní limity pro výběry či placení kartou. Obvykle se tyto částky pohybují od 100 Kč do 500 Kč. U těch vyspělejších produktů jsou rodiče aktuálně informováni o výběru či placení z konta jejich dítěte prostřednictvím SMS. Pro kontrolu a zamezení nechtěnému nakládání s kontem slouží rodičům možnost pasivního náhledu na dětské konto přes internet či aplikaci v telefonu," rozptyluje tyto pochyby Dagmar Prajzlerová.
Aby měla dětská konta skutečně vzdělávací efekt, musí se rodič svému potomkovi věnovat a odpovědné hospodaření s penězi mu důkladně vysvětlovat. Stejně jako v době, kdy dětské účty nebyly. Jen pouhá možnost disponovat s kontem dítěti nestačí. „Dětská konta určitě smysl mají, ale musí děti učit o celém procesu. Jestliže na účet někdo z rodičů nebo prarodičů peníze posílá ‚jen tak', děti se toho moc nenaučí. Pokud ale na účet peníze chodí ‚za něco', dá se na tom hezky demonstrovat, že peníze je potřeba nejdřív vydělat, pak teprve se dají utratit. Důležité také je, aby měl účet rozumný úrok a děti na výpisech nebo v on-line bankovnictví viděly, že se odložená spotřeba vyplatí. Ideální produkt pro děti by měl umožnit také existenci několika podúčtů, které by si děti mohly pojmenovat podle účelu spoření, a samy pak rozhodovat, co a jak utratí nebo kterou část svých úspor použijí," zdůrazňuje Tomáš Prouza, expert Světové banky pro finanční služby. Zároveň dodává, že ideální doba pro pořízení dětského konta dítěti je mezi osmým a desátým rokem. (Banky je ovšem rodičům nabízejí už po narození dítěte, kdy má dítě opravdu jiné starosti.) Rodiče by se pak měli snažit, aby bylo sledování úspor zábavnou hrou. Pokud je k vysvětlování použito jen klasické rozhraní internetbankingu, děti to moc nenaučí a rozhodně je to nenadchne k přemýšlení nad penězi.Jak vybírat dětské konto
Nejprve si ujasněte, k čemu by mělo konto vašemu dítěti sloužit. Pokud ho chcete založit hned po narození vašeho potomka a první roky na něj budete jen ukládat peníze na přilepšenou, sledujte především výši úroku. Jestliže byste ale chtěli na účet postupně uložit větší obnosy, bedlivě si prostudujte, jaké pásmové úročení je u dětského účtu, který vám banka nabízí. Je totiž dost možné, že se na něm vyplatí naspořit jen pár desítek tisíc korun. Obecně jsou ale na dlouhodobé zhodnocování úspor – pokud se bavíme o penězích na „start do života" – vhodnější produkty.
Pokud naopak pořizujete bankovní účet dítěti staršímu osmi let, které již u některých bank může disponovat vlastní platební kartou, vybírejte podle výše poplatků za výběry z bankomatu, ale také podle poplatků za výběr a uložení hotovosti na pobočce – to i s ohledem na to, že prarodiče a jiní příbuzní budou chtít svoje finanční pozornosti nejspíš předávat osobně. Pokud má konto sloužit i jako vzdělávací pomůcka snažte se najít to, které má nejšikovnější internetové bankovnictví. Vám se můžou hodit funkce jako upozornění na pohyb na účtu.
Dobré je také sledovat, zda banka nabízí k dětskému kontu nějaké zajímavé doplňkové produkty, o které byste mohli mít případně zájem. Nejčastěji můžete narazit na úrazové pojištění pro dítě zdarma, ISIC kartu zdarma, výhodnější podmínky u stavebního spoření pro dítě či různé plyšové hračky (těm ale při rozhodování přikládejte spíš jen malou váhu).SROVNÁVACÍ TABULKA DĚTSKÝCH KONT
Výsledky srovnání dětských kont
O vítězství v našem srovnání dětských účtů se podělily hned čtyři konta. Přestože se od sebe svými výhodami a nevýhodami trochu odlišují, celkový přínos bude pro vaše děti u všech těchto účtů obdobný. Dětské účty u ČSOB a Komerční banky se vyznačují nízkou nákladovostí, účty od UniCredit Bank a Partners jim však šlapou na paty a navíc s nimi vaše děti budou moci platit u obchodníků. Konta pro děti od České pojišťovny a ERA/Poštovní spořitelny patří mezi slušný průměr, už ale počítejte s trochu větší nákladovostí než u dřív jmenovaných produktů. Nejhůře z našeho srovnání vyšly dětské účty od Volksbank a GE Money Bank, které s sebou nesou vyšší poplatky a nenabízejí všechny standardní služby, které bychom u podobných kont čekali, tedy především internetové bankovnictví.
Související

Rusko mimo systém SWIFT? Scénář, který se nabízí. Má to ale háček

Důchody v ohrožení? Úřad prozradil, jak hodlá reagovat na dění na bankovním trhu
Aktuálně se děje
před 46 minutami

Vstupujeme do rozhodující fáze dějin, oznámila saúdská koalice a zahájila masivní bombardování Húthíů
před 1 hodinou

Drony a AI. NATO představí plán, jak bleskově porazit Rusko
před 3 hodinami
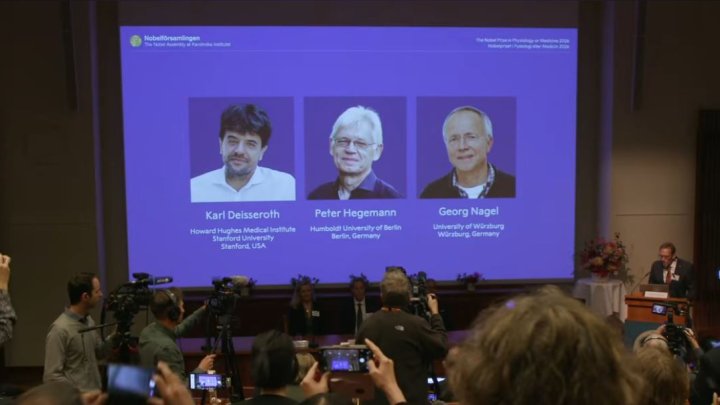
Nobelovu cenu za medicínu získala trojice vědců za průlomový objev fungování lidského mozku
před 4 hodinami
OBRAZEM: Senát uctil památku Václava Havla novou pamětní deskou
před 5 hodinami
Kopilot FlyDubai byl podle SAE terorista. Letadlem chtěl narazit do výškové budovy v Tel Avivu
před 6 hodinami

Sněmovna zamítla jeho návrh k řešení bytové krize. Sánchez rozpustila parlament a vyhlásil volby
před 7 hodinami

Kdo povede OSN? Guterresův nástupce bude muset dostat posvěcení z Moskvy
před 8 hodinami
Vláda schválila novou koncepci státní kulturní politiky
před 8 hodinami

Přenáší se mezi lidmi, úmrtnost je téměř stoprocentní. Co je plicní mor, který se zřejmě objevil v Rusku?
před 9 hodinami

Na slovenské škole došlo k dalšímu incidentu. Žák chtěl bodnout spolužáka do krku, zasahovala policie
před 10 hodinami

První kolo prezidentských voleb v Brazílii vyhrál Bolsonaro, porazil da Silvu
před 11 hodinami

Vědkyně na Sibiři zemřela na zápal plic neznámého původu. Lékaři monitorují stovky lidí
před 12 hodinami

Studentské nepokoje napříč Francií pokračují, vláda uzavřela stovky škol
před 12 hodinami
Jak mohlo dojít k incidentu letu Flydubai? S útokem uvnitř letadla po 11. září nikdo nepočítal
před 13 hodinami
USA po pokusu o útok stáhly z Británie všechny své bombardéry
před 14 hodinami

CNN: Po úniku neznámé infekce zemřela na Sibiři vědkyně. V Rusku zasedá protiepidemická komise
před 15 hodinami

Teplé podzimní počasí se s Českem rozloučí, potvrzuje předpověď
včera

Princ William by mohl najít cestu k bratrovi. Scénář už se nabízí
včera
Registrace ke zvláštnímu dlouhodobému pobytu začala. Týká se tisíců lidí
včera
Česko připravilo plán obnovy přírody. Návrh posoudí v EU
Jak bude v České republice vypadat krajina, do které se vrací polní ptáci nebo opylovači, přirozené propojení řek a území, kde se může rozlévat voda, stejně jako zemědělská půda i lesy, které lépe zadržují vodu a odolávají suchu nebo území měst a obcí s vyšším podílem zeleně, to všechno přináší první návrh Národního plánu na obnovu přírody.
Zdroj: Jan Hrabě