
Praha - Asi každý touží po tom být finančně zajištěný, nebo mít alespoň v rezervě dostatek peněz, aby se nemusel obávat toho, že přijde o práci a nebude mít další měsíc na nájem. Dříve, než se začne poohlížet, kde by své peníze nejefektivněji střádal, musí si spočítat, kolik si vůbec může dovolit spořit.
K této částce se dojde tak, že od si od svých celkových měsíčních příjmů odečte své měsíční výdaje na domácnost, jako jsou peníze na nájem, jídlo, hygienické potřeby či oblečení, a také takzvané nepravidelné výdaje. Do této položky se počítá například dovolená či peníze na případný nedoplatek za energie a podobně. Pokud tedy v létě chceme vyrazit na dovolenou za dvanáct tisíc korun, přičteme k měsíčním výdajům na domácnost ještě tisícovku.
"Je to důležité zejména s ohledem na fakt, že daná částka nesmí rozpočet zatěžovat natolik, že by byla výrazně na úkor běžných potřeb rodiny. V takovém případě jsme totiž na nejlepší cestě, abychom spoření předčasně vzdali kvůli nereálným cílům," vysvětluje VIP finanční poradce společnosti Partners David Kučera.
Pokud po odečtení příjmů a výdajů zůstanou nějaké peníze, máme "volnou cash flow" a můžeme začít spořit.
1) Spoříme pro případ, že přijdeme krátkodobě o práci
Prvním typem úspor, který by si měl člověk začít vytvářet, je takzvaná krátkodobá rezerva. Ta poslouží třeba v případě ztráty zaměstnání, nebo se potřebuje překlenout jiné složité, ale kratší období. Hlavním požadavkem v tomto typu úspor je čas. To znamená, aby se člověk v případě potřeby okamžitě dostal ke svým penězům.
Pro tento typ spoření je nejjednodušší zvolit si některý ze spořicích účtů. Ty sice nabízejí nízké úročení, zpravidla mezi 1,2 procenta u bank až do 2,8 procenta ročně u spořitelních družstev, v případě potřeby je výpovědní lhůta jen jeden den. Musíme ale překousnout fakt, že kvůli inflaci, která průměrně pohybuje kolem dvou (v loňském roce dokonce tří) procent, se peníze nebudou reálně zhodnocovat. Měli bychom mít však na paměti, že tyto peníze nám dávají určitou jistotu, o kterou se budeme moci do budoucna opřít.
"Je to jedna z možností pohotovostní rezervy v případě neočekávaných událostí. V dnešní době, pokud hovoříme o překonání inflace, je třeba najít jiné způsoby, jak peníze zhodnotit lépe," dodává specialistka pro externí komunikaci ČSOB Pavla Hávová.
Výše této rezervy by měla odpovídat alespoň šesti měsíčním příjmům, odborníci však doporučují vytvořit si v ideálním případě až dvanáctiměsíční. Pokud však měsíčně ušetříme i několik tisíc korun, není důvod soustředit se výhradně na tvorbu rezervy krátkodobé, která je nejdůležitější, a nezačít si současně vytvářet i další druhy rezerv.
2) Spoříme na nový automobil či kuchyň
Pokud člověk má vytvořenou krátkodobou rezervu či na ni už pravidelně spoří alespoň 2000 korun měsíčně a nějaké peníze mu ještě zůstanou, je čas na to začít si tvořit rezervu střednědobou. Ta se vytváří po dobu přibližně pěti let a za ni si lze v budoucnu koupit třeba nový automobil či zrekonstruovat bydlení. V tomto případě lze začít hledat produkty, které peníze skutečně rozmnoží a sbírat první investiční zkušenosti. Investovat se totiž dá už od 500 korun měsíčně. Odborníci ovšem apelují na to, aby lidé nezapomněli, že investice jsou vždy spojeny s určitým rizikem. Kombinovat by tak měli produkty méně rizikové i výnosné s produkty rizikovějšími ale výnosnějšími.
"Zvolíme například konzervativní až smíšené fondy, kde alespoň v 75 procentech nad akciemi převažují dluhopisy, které nám v takovém investičním portfoliu tvoří stabilizační prvek, leč s malým výnosem. V takovémto případě lze očekávat průměrné roční zhodnocení 2,5 až čtyři procenta. V tíživé životní situaci lze peníze velmi rychle, zpravidla do 14 dní vybrat bez sankcí za aktuální tržní hodnotu," doporučuje Kučera.
Jednou z možností je také využít stavební spoření. "Výhodou je stále celkem zajímavé zhodnocení a zajištění investice," vysvětluje obchodní ředitel společnosti PohodaFinance Richard Mareš s tím, že při efektivní úložce 1800 korun měsíčně tak lze naspořit za 6 let přes 145 tisíc korun. Nevýhodou však podle něj je, že peníze nelze vybrat bez sankcí dříve, jak po šesti letech. Samotná výplata prostředků také standardně probíhá až po třech měsících od podání výpovědi.
Čemu by se lidé měli vyhnout, jsou podle finančních poradců populární, ale rizikové investice do komodit, které jsou pro tento typ vytváření úspor naprosto nevhodné. Stejně tak odborníci nedoporučují termínované vklady, které mají v současné době nízké úrokové sazby.
3) Spoříme, abychom přilepšili dětem či předčasně splatili hypotéku
Poslední typem jsou takzvané dlouhodobé rezervy, při jejichž vytváření mohou být střadatelé investičně nejodvážnější a mohou volit i větší zastoupení akcií. Pokud máme měsíční volnou cash flow alespoň 5000 korun, můžeme si dovolit vytvářet tuto rezervu i současně s předcházejícími typy rezerv. Pokud už krátkodobou rezervu máme, tím lépe, investovat se dá od pětistovky.
V případě dlouhodobé rezervy však platí pravidlo o rozložení rizika. "Klienti mají možnost investovat od konzervativnějších fondů až po ty akciové, které odměnou za větší podstoupené riziko nabízejí možnost vyššího výnosu," vysvětluje Hávová.
Účast akcií v portfoliu by v případě dlouhodobé rezervy měla být alespoň 25 procent. Dynamický přístup akciových fondů totiž přináší až osmiprocentní zúročení. U dlouhodobých rezerv se také může využít i investice do komodit, jako jsou např. zlato, ropa apod. "Neměly by ale tvořit v úhrnu více než pět procent celkových investovaných prostředků," dodal Kučera.
Částky 5000 korun a vyšší je také možné investovat například do zajištěných fondů. "Klientům nabízíme různé struktury a témata, v poslední době například fond, který investuje do firem průmyslu potravin, nápojů a tabáku," dodává Hávová. Zajištěné fondy totiž garantují, že se alespoň o investované peníze nepřijdeme.
Související

Rusko mimo systém SWIFT? Scénář, který se nabízí. Má to ale háček

Důchody v ohrožení? Úřad prozradil, jak hodlá reagovat na dění na bankovním trhu
Aktuálně se děje
před 3 minutami
Česko hostí konferenci Interpolu. Metnar zmínil důležitost mezinárodní spolupráce
před 1 hodinou

Trump hodlá zavolat Putinovi. Američané chtějí více informací o záhadné nemoci
před 1 hodinou

Smrt muže ve Dvoře Králové nad Labem. Kauzu si převzali kriminalisté
před 2 hodinami

Trump opět tvrdí, že válka na Ukrajině je blízko konce
před 3 hodinami

Čtyři projevy čtvrteční změny počasí. Minimálně jeden je potenciálně překvapivý
před 4 hodinami
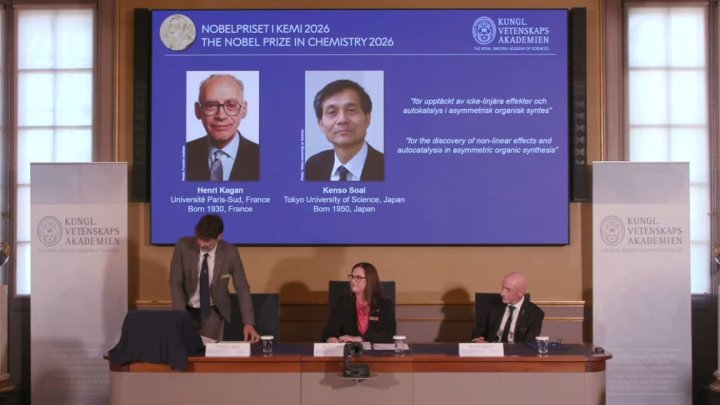
Nobelovu cenu za chemii získali vědci za vyřešení záhady asymetrie života
před 4 hodinami

Tři roky od izraelského masakru: Útok Hamásu si připomíná celý svět, lídři mluví o barbarství
před 5 hodinami

Francouzská policie kvůli mladíkovi, který přišel o ruku, zavádí zásadní změnu
před 6 hodinami

Volby v USA se mění v ostrý spor. Proč zaznívají varování před hlasováním poštou?
před 7 hodinami

V Rusku se objevil druhý případ záhadné nemoci. Moskva popírá, že by šlo o mor, WHO žádá vysvětlení
před 7 hodinami

Pavlová je úplně mimo, míní poslanci z koalice i opozice. Hrad čelí další kritice
před 8 hodinami

Ke studentům se přidali rodiče i odbory. Demonstrace ve Francii jsou varováním pro Evropu, odhalily hluboké problémy
před 9 hodinami

Trumpův muž má problém. Média si posvítila na Kushnera, kongres požaduje vysvětlení
před 9 hodinami

Opravdu šlo o plicní mor? USA dochází s ruským mlčením trpělivost
před 10 hodinami
Pavel je kvůli neúčasti ve volbách terčem kritiky. Pavlová jej brání, poradci řeší, co dál
před 11 hodinami

Izrael si připomíná třetí výročí masivního útoku teroristického hnutí Hamás
před 11 hodinami
Pikeová se probrala a začala komunikovat. Lékaři už vědí, proč přežila popravu
před 12 hodinami
Komunální volby jsou za dveřmi. Jak funguje křížkování?
před 14 hodinami

Výhled počasí na příští týden. Meteorologové naznačili, jak bude
včera
Policie hledá svědky konfliktu v Běchovicích. Pachateli hrozí až 12 let vězení
Kriminalisté z oddělení vražd se zabývají konfliktem z prvního říjnového dne, který skončil zraněním dvou osob, kdy jedna z obětí je mladší patnácti let. Policie ve snaze objasnit případ hledá další možné svědky incidentu.
Zdroj: Jan Hrabě